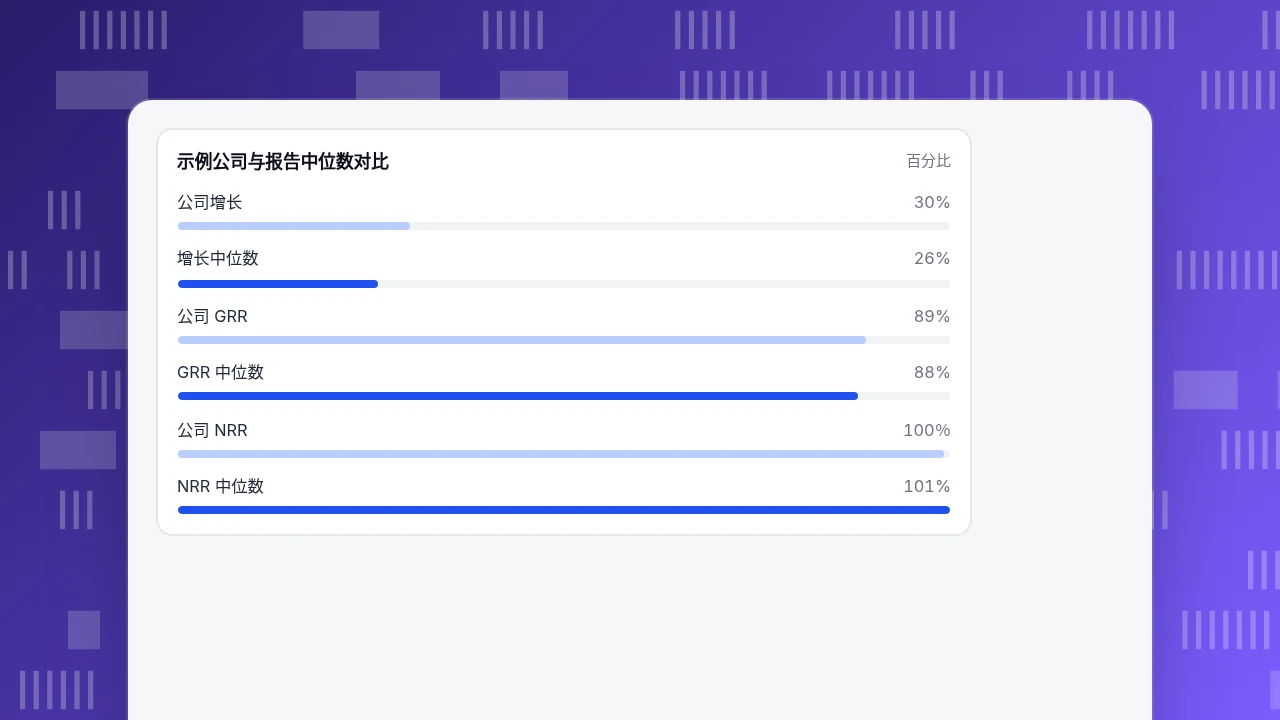
公开报告里,私营 SaaS 公司的中位水平大致是:年增长 22–26%,净收入留存(NRR)101–102%,毛收入留存(GRR)88–90%,CAC 回收期以 12 个月左右为经验值。但各报告对公司的切分不同,所以要按合同金额和 ARR 区间来对照,不要拿一个混合数字比。
读完你会知道
- 公开报告按 ARR 区间、合同金额或融资类型切分,没有哪一份能给出干净的分阶段表
- 私营 SaaS 增长中位数约 22–26%,NRR 约 101–102%,GRR 约 88%;前 10% 的增长数字描述的是被融资的特例
- NRR 和 CAC 回收期要放在一起看,并和合同金额相近的公司比,不和整体比
哪些公开的 SaaS 基准报告值得参考?
近年有四份公开资料,覆盖了私营 B2B 公司的增长、留存和获客成本。它们调查的公司不同,切分数据的维度也不同,所以没有哪一份报告能直接给出一张「按阶段」的完整表格。对比之前,先要知道这一点。
| 来源 | 样本和时间 | 按什么切分 | 能给你什么 |
|---|---|---|---|
| ChartMogul《SaaS 增长报告》 | 2,200 多家 SaaS 企业,截至 2023 年 6 月的 12 个月 | ARR 区间 | 增长率、新增 ARR 中来自扩张的占比 |
| Benchmarkit《2025 B2B SaaS 绩效指标基准》 | 私营 B2B 公司,2024 年数据 | ARR 区间和合同金额(ACV) | 增长、NRR、GRR、CAC 比率、扩张占比 |
| SaaS Capital 的留存与增长简报 | ARR 超过 100 万美元的私营 B2B 公司,2024–2025 年数据 | ACV、融资类型 | NRR 四分位、增长中位数 |
| High Alpha 与 Growth Unhinged《2025 SaaS 基准》 | 2025 年 8–9 月调查的 800 多家公司 | ARR 区间 | 增长、NRR、效率象限 |
四份资料有两点共同的提醒。它们是自愿填写的调查或单一厂商的客户数据样本,填表的公司不是随机抽样。另外,ChartMogul 自己说明里程碑数据存在幸存者偏差:即使经营 10 年,也只有 13% 的 SaaS 创业公司做到 1,000 万美元 ARR。下面所有数字都当作参考区间,不当作目标。如果你想先弄清指标定义,先看 SaaS 指标。
按 ARR 阶段看,SaaS 的典型增长率是多少?
增长率随 ARR 增大而快速下降,中位数公司和前 10% 公司的差距也很大。ChartMogul 的数据是:前 10% 公司在 100–300 万美元 ARR 时年增长 192%,在 300–800 万美元时 121%,在 800–1,500 万美元时 110%;前四分之一公司约增长 60–70%,中位数公司约 30%。
更新的中位数更低。Benchmarkit 的 2024 年数据里,增长率中位数是 26%,前四分之一是 50%,2023 年是 60%。SaaS Capital 调查 ARR 超过 100 万美元的公司,2025 年增长中位数为 22%(前一年 25%);自筹资金的公司 20%,有股权融资的公司 25%;样本中只有 7.3% 的公司增长持平或为负。
| ARR 阶段 | 公开报告里的增长数据 |
|---|---|
| 100 万美元以下 | 分化最大。High Alpha 2025 年前四分之一公司同比增长达到 300% |
| 100–300 万美元 | ChartMogul 前 10%:192% |
| 300–800 万美元 | ChartMogul 前 10%:121% |
| 800–1,500 万美元 | ChartMogul 前 10%:110% |
| ARR 超过 100 万美元的全部私营公司 | 中位数 22%(SaaS Capital,2025)、26%(Benchmarkit,2024),前四分之一 50%(Benchmarkit) |
实际读法:前 10% 的数字描述的是投资人愿意投的公司,不是典型结果。对一家健康但普通的公司,更有用的对比是同等规模的中位数和前四分之一。
NRR 和 GRR 的基准大概是多少?
净收入留存(NRR)是十二个月前的客户今天贡献的收入,除以他们当时付的钱,包含升级加购。毛收入留存(GRR)是同样的算法但不含升级,所以不会超过 100%。SaaS Capital 的定义是:12 月份的月经常性收入中只来自上一年 12 月已有客户的部分,除以上一年 12 月的总月经常性收入;GRR 则去掉追加销售。
- Benchmarkit 2024 年数据: NRR 中位数 101%。GRR 三年里从 90% 滑到 88%,也就是每年大约有 12% 的期初收入因取消和降级流失。
- SaaS Capital 2025: 合同金额 2.5–5 万美元的公司,NRR 中位数 102%,前四分之一 111%,后四分之一 97%。合同金额越高,NRR 越高。
- 和增长的关系: SaaS Capital 发现增长随 NRR 上升。NRR 从 90–100% 区间进入 100–110% 区间,增长率大约多 5 个百分点;NRR 最高的一组增长比总体中位数快 173%。
- 规模越大,扩张越重要: Benchmarkit 发现扩张 ARR 占全部新增 ARR 的中位数是 40%,在 5,000 万–1 亿美元的公司里是 58%。ChartMogul 看到 500–3,000 万美元公司的新增 ARR 中来自扩张的占比,从 2020 年的 29.1% 升到 36.3%。
对流失的结论:GRR 在 88–90% 附近是私营公司的中位水平,NRR 中位数 101–102% 说明扩张刚好抵消流失,仅此而已。如果你的 GRR 低于这个水平,先解决流失再加大获客投入;什么算好的留存率里对这个决定有更详细的讲解。
| 指标 | 公式 | 示例公司 | 报告中位数 |
|---|---|---|---|
| 年增长 | 期末 ARR ÷ 期初 ARR − 1 | 30% | 26%(Benchmarkit)/ 22%(SaaS Capital) |
| GRR | (期初 − 流失 − 降级)÷ 期初 | 89% | 88%(Benchmarkit) |
| NRR | (期初 − 流失 − 降级 + 扩张)÷ 期初 | 100% | 101%(Benchmarkit) |
| 新客 CAC 比率 | 销售和市场支出 ÷ 新客户 ARR | 2.00 美元 | 2.00 美元(Benchmarkit) |
| CAC 回收期 | 销售和市场支出 ÷(新客 ARR × 毛利率)× 12 | 32 个月 | 经验值约 12 个月 |
示例数据:期初 ARR 300 万美元,销售和市场支出 180 万美元,毛利率 75%。中位数来自所引报告,各报告样本不同。
CAC 回收期多长算合理?
CAC 回收期是新客户贡献的毛利需要多少个月,才能收回赢得他们花的钱。Benchmarkit 指出 12 个月左右是常见经验值,但这个数字强烈依赖合同金额,而且中位回收期自 2022 年以来上升了 12.5%。它的新客 CAC 比率(销售和市场总支出 ÷ 新客户 ARR)2024 年中位数为 2.00 美元(上升 14%),最差的四分之一公司每获得 1.00 美元新客户 ARR 要花 2.82 美元。
有两点会改变你读这些数字的方式。其一,合同金额 1–5 万美元的产品常常比 5–10 万美元的更贵,所以中等价位的产品不该拿整个样本对照。其二,新客比率和混合比率(同时算上扩张 ARR)差别很大。Benchmarkit 的混合比率 2024 年下降 0.19 美元,主要是因为扩张在新增 ARR 里占比更高。
High Alpha 和 Growth Unhinged 的分析来自九年里约 5,000 家公司,给出一个有用的组合:对长期盈利增长预测力度大的两个指标是 CAC 回收期和 NRR,所以要放在一起看。
| 分组(2025 年调查) | 受访者占比 | 平均增长 | 40 法则 |
|---|---|---|---|
| NRR 高、CAC 回收期短 | 13% | 71% | 47% |
| NRR 高、CAC 回收期长 | 15% | 40% | 21% |
| NRR 低、CAC 回收期短 | 15% | 30% | 33% |
| NRR 低、CAC 回收期长 | 12% | 10% | 5% |
算例:一家 300 万美元 ARR 的公司处在什么位置?
示例数据,已用 Python 复算。一家公司年初 ARR 为 300 万美元。一年里因取消流失 27 万美元,因降级流失 6 万美元,扩张增加 33 万美元,新客户增加 90 万美元。销售和市场支出 180 万美元,毛利率 75%。
- 期末 ARR = 3.00 − 0.27 − 0.06 + 0.33 + 0.90 = 390 万美元,增长 = 3.90 ÷ 3.00 − 1 = 30%。
- GRR = (3.00 − 0.27 − 0.06) ÷ 3.00 = 89%。
- NRR = (3.00 − 0.27 − 0.06 + 0.33) ÷ 3.00 = 100%。
- 新客 CAC 比率 = 1.80 ÷ 0.90 = 2.00 美元;混合 CAC 比率 = 1.80 ÷ (0.90 + 0.33) = 1.46 美元。
- 新客 CAC 回收期 = 1.80 ÷ (0.90 × 0.75) × 12 = 32 个月;按新客加扩张 ARR 算 = 1.80 ÷ (1.23 × 0.75) × 12 = 23.4 个月。
和报告对照:增长 30% 高于 22–26% 的中位数;GRR 89% 和 NRR 100% 处在中位水平;新客 CAC 比率 2.00 美元和 Benchmarkit 的中位数相同。弱项是回收期,32 个月对比约 12 个月的经验值;而 Benchmarkit 提醒这个经验值随合同金额变化,所以应该和同合同金额的同行比。杠杆点也很清楚:这家公司的增长几乎全靠新客户 ARR,NRR 为 100% 时存量客户没有增量。如果 NRR 升到 110%、新客 ARR 仍是 90 万美元,增长会是 40%,和把新客 ARR 从 90 万提到 120 万的结果一样,只是两条路要投入的东西不同。
示例公司与报告中位数对比
百分比怎样选对比较的切片?
按下面的顺序来,找到有数据的第一个切片就停。
- 留存和 CAC 先看合同金额。 SaaS Capital 和 Benchmarkit 都显示 NRR、GRR 和回收期随 ACV 变化。月费 20 美元的产品和年费 25 万美元的产品不是同行。
- 增长看 ARR 区间。 增长随规模下降,所以和你所在区间的中位数比,不要和全体比。
- 指标配对看。 NRR 和 CAC 回收期要一起判断,如上面的象限表。回收期长但 NRR 高,是可行的企业级形态;NRR 低就是最弱的一组。
- 核对调查年份和样本。 基于 2023 年和 2025 年数据的报告,增长中位数相差好几个点;写明你对比的是哪一年。
- 用四分位,不只看中位数。 SaaS Capital 同一合同区间的 NRR 是 97%、102%、111%,说明中间一半公司的跨度达 14 个点。
产品使用数据放在哪里?
TapCub 不做计费和收入核算,所以算不出 ARR、NRR、GRR 或 CAC 回收期,这些来自你的计费系统和财务表。它衡量的是使用情况,而使用情况往往比收入先变化。接着上面的例子,团队想弄清 GRR 为什么是 89%,可以这样做:
- 在全端分析 › 行为分析 › 行为分析里,为同一时期注册的客户建一个留存视图,看后续各期还有多少人活跃,再和你按批次统计的计费流失对照。
- 如果卖给企业,登录后用
tapcub.group上报账户,再打开全端分析 › 用户 › 账户。那里有近 30 天活跃账户数和 0–100 的健康分(由成员活跃度算出),可以在续约前列出使用量正在下降的账户。 - 上报你的付费转化事件,让网站统计 › 目标和网站统计 › 来源显示哪些渠道带来的客户留得住,为 CAC 这半边提供参考。花费一侧在全端分析 › 经营分析 › 渠道 ROI,可以按天、渠道、活动导入花费。
- 基准对照放在你自己的表格里。TapCub 不存行业基准,也不计算收入留存。
常见问题
SaaS 增长率多少算好?
看规模。近期私营公司的中位数是每年 22–26%,前四分之一接近 50%。小公司增长更快:ChartMogul 的前 10% 在 100–300 万美元 ARR 时是 192%,在 800–1,500 万美元时是 110%。要和你所在 ARR 区间的公司比,不要和整个市场比。
净收入留存率多少算好?
中位数集中在 101–102%。合同金额 2.5–5 万美元的公司,SaaS Capital 报告的中位数 102%、前四分之一 111%、后四分之一 97%。高于 110% 是该合同规模里的上游,低于 100% 说明存量客户在萎缩。
CAC 回收期多久算好?
12 个月左右是常见经验值,但 Benchmarkit 显示回收期取决于合同金额,且自 2022 年以来上升了 12.5%。按毛利口径计算,写明是否包含扩张 ARR,并和价位相近的公司比较。
年流失率和 GRR 是什么关系?
年毛收入流失率 = 100% − GRR。Benchmarkit 的 GRR 中位数 88%,意味着每年约 12% 的期初收入因取消和降级流失。算例里 GRR 89% 对应 33 万美元,也就是 11% 的 ARR 流失。
SaaS 基准报告可信吗?
当作区间用。多数是自愿调查或某家厂商客户的样本,ChartMogul 也说明里程碑数据有幸存者偏差。把数字放进董事会材料之前,先核对样本量、年份和切片。
资料来源
- Benchmarkit。2025 B2B SaaS Performance Metrics Benchmarks(2024 年数据:增长、NRR、GRR、CAC 比率、扩张占比)。核对日期 2026-11-20。
- SaaS Capital。2025 SaaS Retention Benchmarks for Private B2B Companies(NRR 和 GRR 定义、按合同金额的 NRR,2025 年 9 月发布)。核对日期 2026-11-20。
- SaaS Capital。Private B2B SaaS Company Growth Rate Benchmarks(增长中位数 22%、NRR 与增长的关系)。核对日期 2026-11-20。
- ChartMogul。SaaS Growth Report(按 ARR 区间的增长、扩张占比、幸存者偏差说明)。核对日期 2026-11-20。
- Kyle Poyar,Growth Unhinged。The 2025 SaaS Benchmarks report(800 多家公司,NRR 与 CAC 回收期象限)。核对日期 2026-11-20。
这篇文章对你有帮助吗?
我们会根据反馈修改和补充这篇内容。
提交没有成功,请稍后再试。
谢谢你的反馈,我们会据此改进这篇内容。你已经反馈过这篇了,谢谢。
